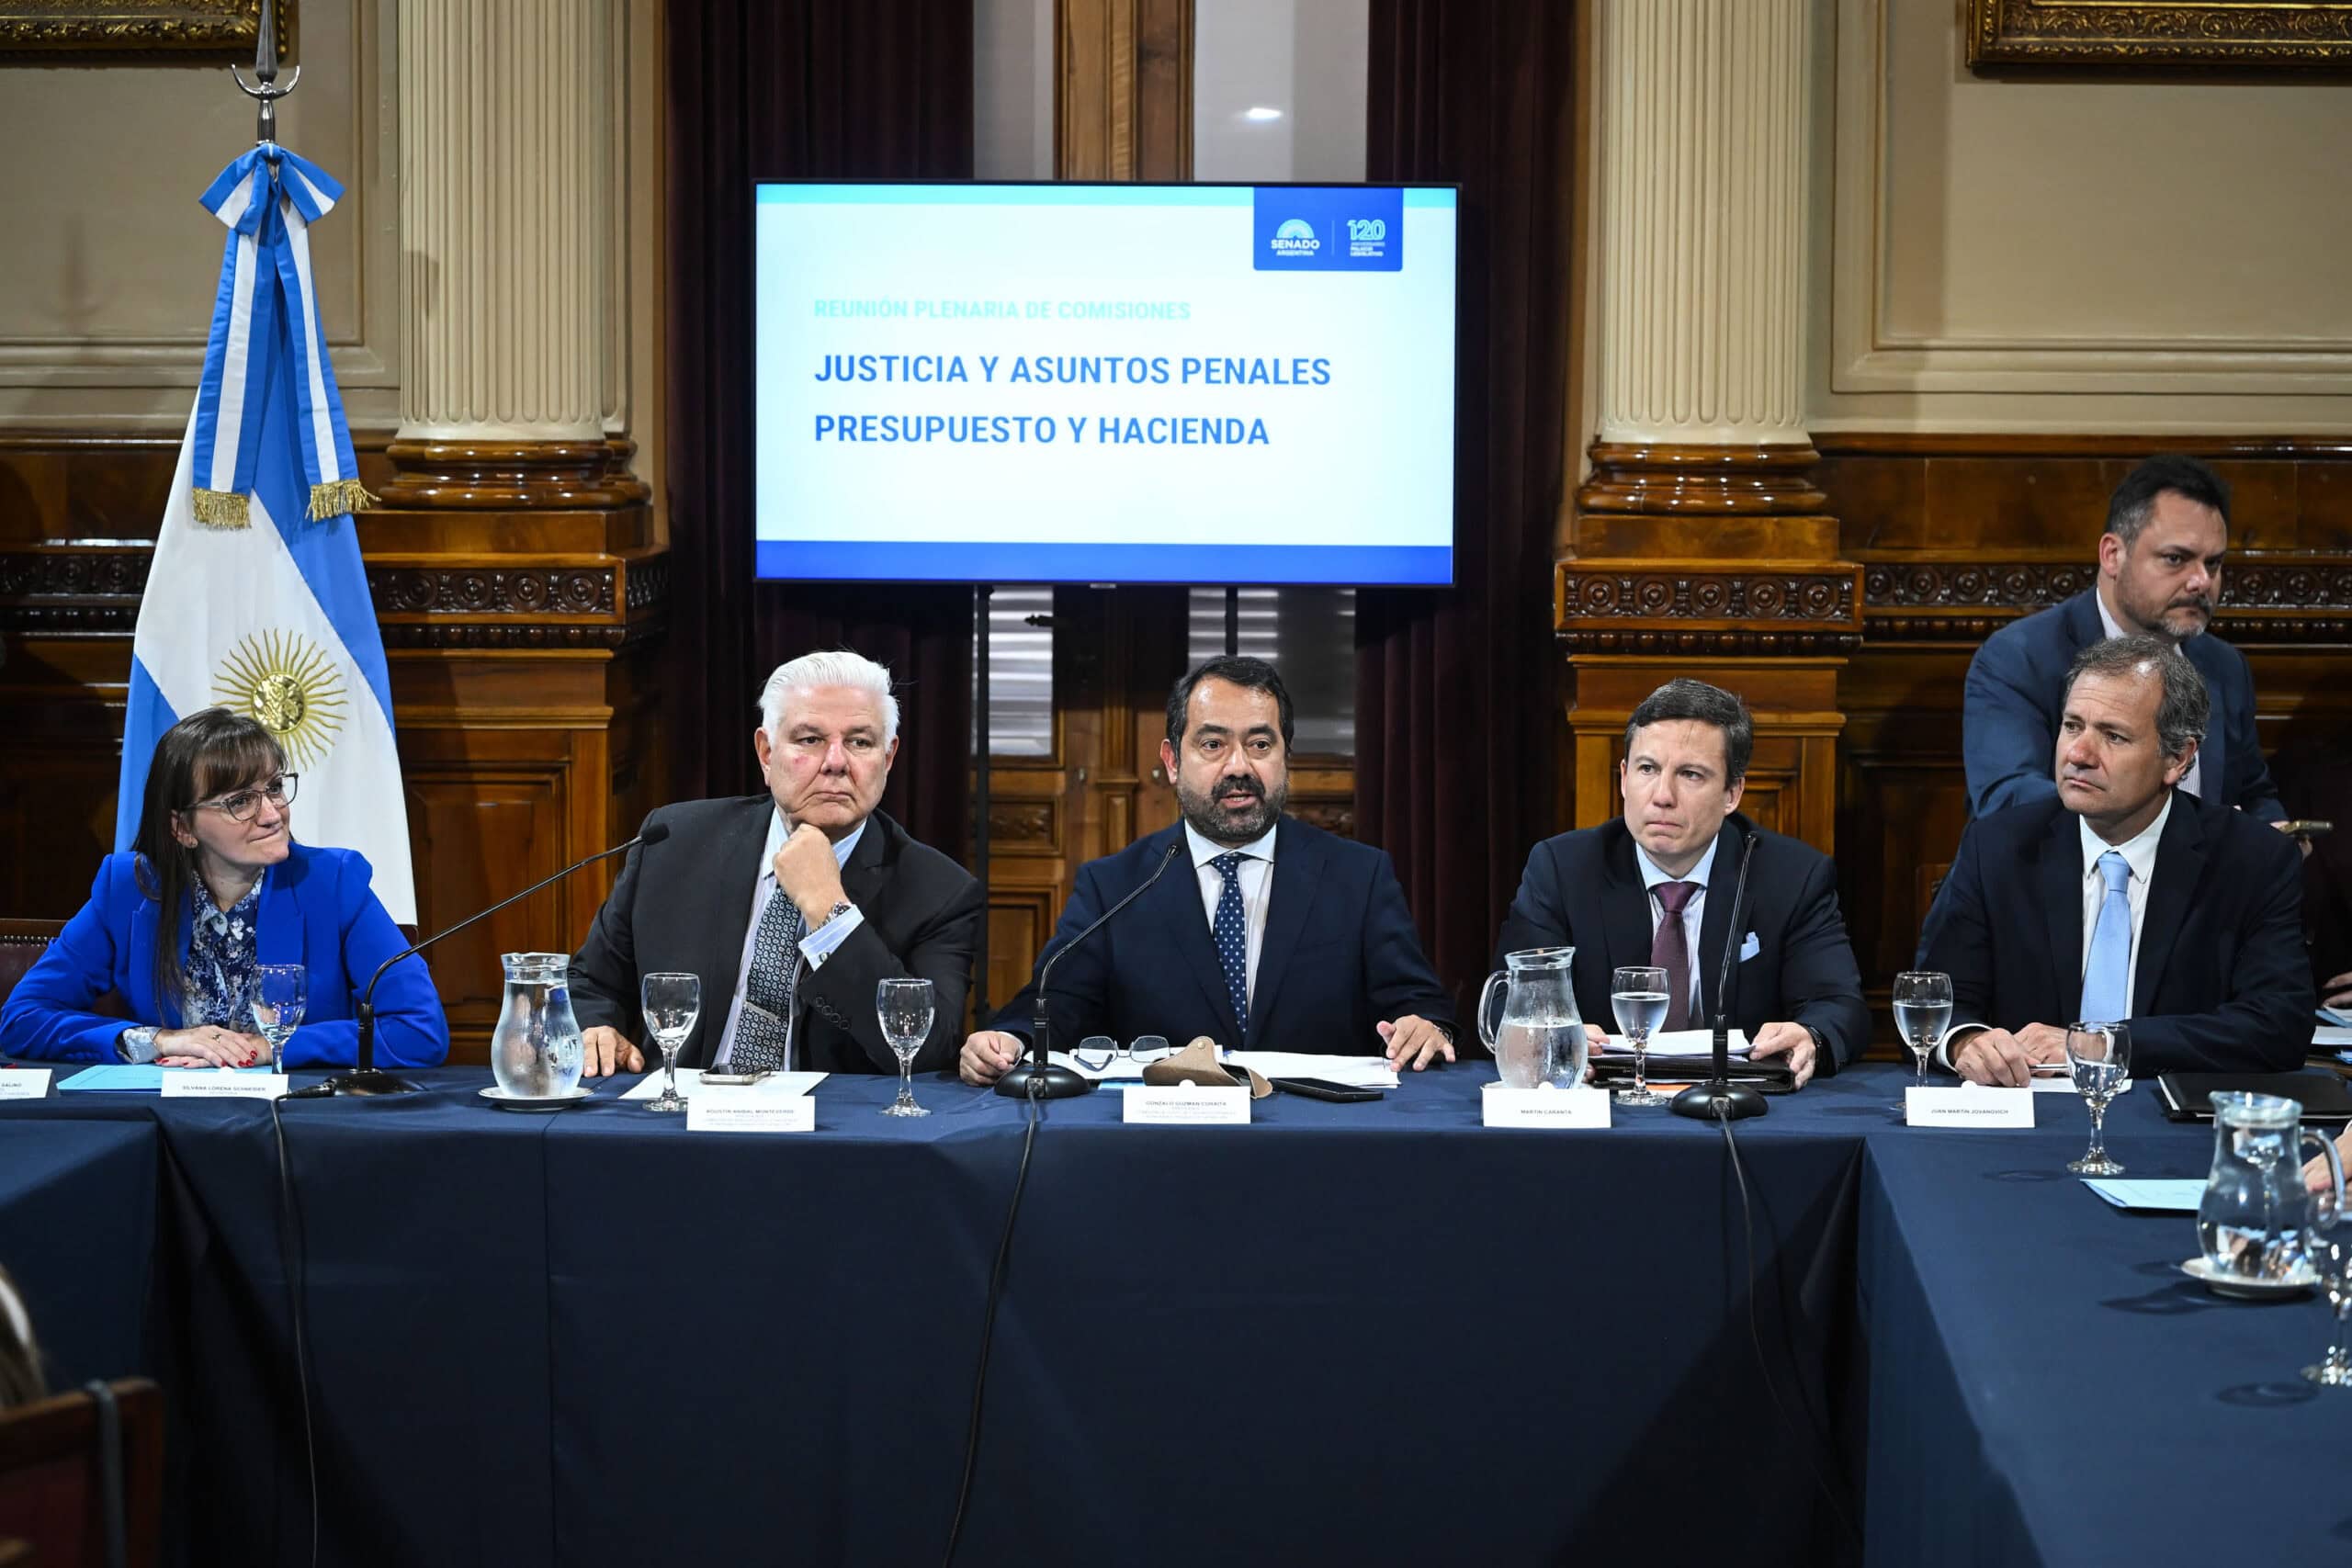
Un plenario de las comisiones de Justicia y Asuntos Penales y de Presupuesto y Hacienda del Senado avanzó en el tratamiento de la reforma tributaria conocida como «Inocencia Fiscal II». Tras una jornada de debate con especialistas en la materia, la iniciativa que propone modificaciones a las leyes de carga impositiva pasó a la firma de los legisladores.
La reunión plenaria estuvo presidida por los senadores Gonzalo Guzmán Coraita (LLA) y Agustín Monteverde (LLA), titulares de las comisiones respectivas. El objetivo del encuentro fue analizar el proyecto de ley en revisión que modifica las Leyes 11.683 y 27.799 —referentes a la modalidad simplificada de declaración jurada del Impuesto a las Ganancias y prescripción tributaria— y la Ley 25.191 sobre el régimen sancionatorio.
Impulsado por el Poder Ejecutivo Nacional, el proyecto busca fortalecer la seguridad jurídica de los contribuyentes, reducir las obligaciones de información y otorgar mayor previsibilidad al cumplimiento fiscal. De acuerdo con los fundamentos del texto, los cambios también apuntan a incentivar la formalización de la economía y la re-monetización de las tenencias de moneda extranjera en el mercado local.
El análisis de los especialistas técnicos
Durante la reunión expusieron como invitados Martín Caranta, contador especializado en Derecho Tributario y miembro de la International Fiscal Association (IFA), y Juan Martín Jovanovich, abogado especialista en la misma materia y miembro fundador de la Academia Internacional de Derecho Aduanero.
Caranta recomendó la aprobación del proyecto al sostener que «los cambios representan una mejora concreta y medible». Respecto de la declaración jurada simplificada, el especialista señaló que el régimen actual es positivo, pero subrayó que esta reforma representa «un cambio de paradigma en la relación fisco-contribuyente», argumentando que «el sistema deja de actuar con prejuicios y castigos, ahora se invierte esa lógica, se establece un régimen de confianza e incentivos».
A su turno, Jovanovich aclaró que en la iniciativa «no existe una afectación del principio de capacidad contributiva» y explicó que simplificar los datos solicitados por el fisco facilita el cumplimiento e «incorpora un universo de contribuyentes que estaban excluidos». Asimismo, remarcó que la propuesta «no limita la facultad de fiscalización, sino que restablece el principio de que quien alega un hecho debe probarlo», eliminando la inversión de la carga que tienen las presunciones.
Ejes centrales de la reforma y exclusiones
El proyecto establece la eliminación de los actuales límites patrimoniales y de facturación para acceder al régimen simplificado. No obstante, se determina que quedarán excluidos de este beneficio determinados sujetos, como los funcionarios públicos y los grandes contribuyentes.
Otro de los cambios previstos es una nueva definición para el concepto de «discrepancia significativa», para el cual se establece un umbral de tolerancia del 15% sobre el impuesto determinado. La carga de acreditar una diferencia que supere ese límite corresponderá a la Agencia de Recaudación y Control Aduanero (ARCA).
Por último, se contempla un mecanismo de regularización para los contribuyentes con observaciones, quienes dispondrán de un plazo de 15 días hábiles para subsanar las diferencias detectadas y mantener los beneficios del bloqueo fiscal, siempre que la regularización se produzca antes del 31 de diciembre de 2027. Luego de las consultas de los senadores a los asesores, el plenario dio por concluido el debate y pasó el proyecto a la firma.
Fuente: Senado de la Nación.